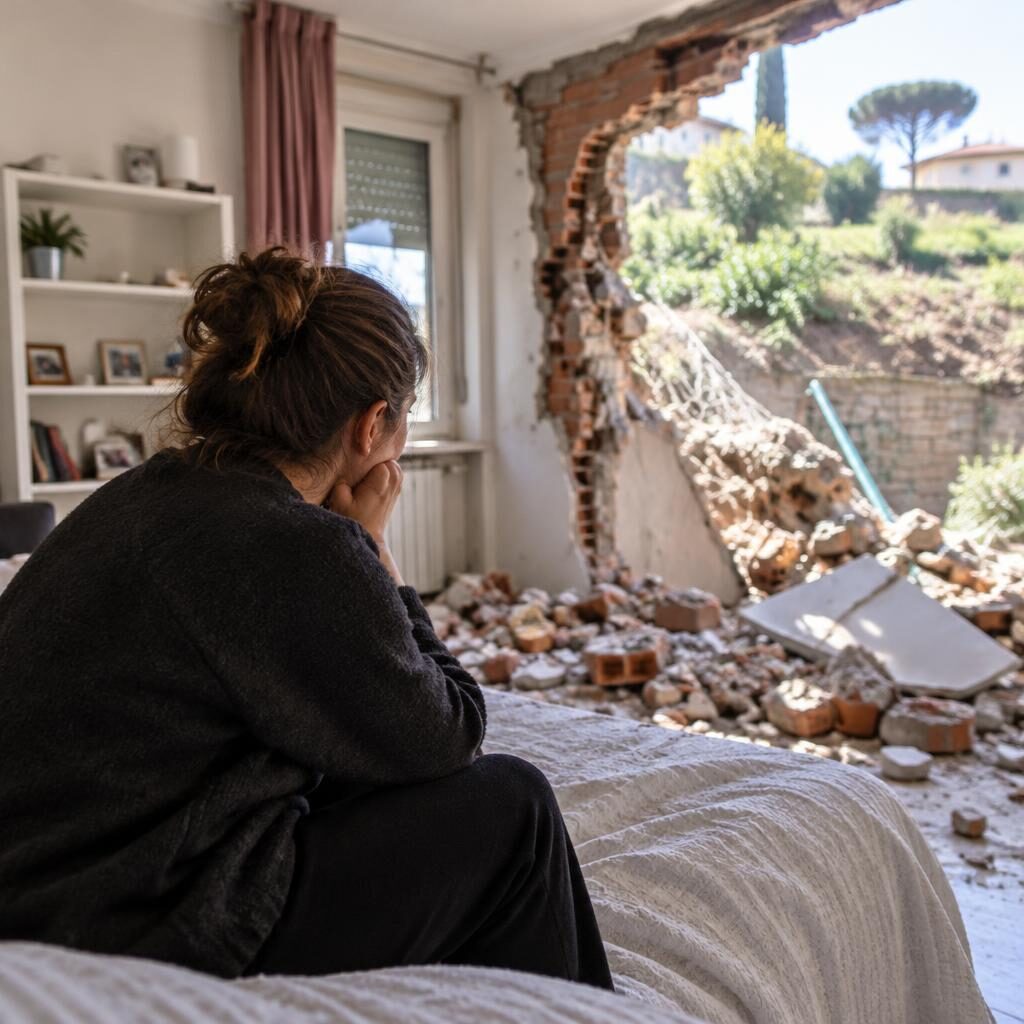
Per chi ha perso l’accesso alla propria abitazione, l’emergenza non finisce con lo sgombero. A Formello il crollo del costone sulla palazzina apre un problema concreto: come pagare un nuovo affitto continuando, allo stesso tempo, a sostenere il mutuo della casa danneggiata?
Secondo quanto riportato da Fanpage Roma, una residente ha raccontato il timore che dal maggio 2027 possa trovarsi a fronteggiare entrambe le spese. «Da maggio 2027 rischio di pagare il mutuo della casa danneggiata e il nuovo affitto, ascoltateci», è l’appello riportato dalla testata.
La data indicata dalla residente non equivale, allo stato delle informazioni disponibili, a una scadenza già definita per tutti gli sfollati né chiarisce quali sostegni saranno eventualmente riconosciuti. Ma rende visibile il punto più delicato della vicenda: l’abitazione dichiarata non utilizzabile può continuare a produrre costi anche quando non garantisce più un luogo dove vivere.
Il problema riguarda quindi due piani diversi. Da una parte c’è la sicurezza dell’edificio e la necessità di individuare una soluzione abitativa temporanea. Dall’altra ci sono contratti, rate, assicurazioni, eventuali sospensioni e contributi che dovranno essere chiariti caso per caso, con comunicazioni ufficiali e tempi compatibili con l’emergenza.
Per le famiglie coinvolte, l’incertezza rischia di diventare una seconda emergenza. Trovare un alloggio alternativo può significare sostenere un affitto aggiuntivo, affrontare spese di trasloco e organizzare la vita quotidiana lontano dalla propria casa. Senza indicazioni precise, il peso economico resta sulle persone proprio nel momento in cui la loro capacità di programmare è più fragile.
Il crollo di Formello non può essere letto soltanto come una questione edilizia da mettere in sicurezza. È anche una crisi abitativa, perché la protezione degli sfollati deve comprendere non solo un tetto provvisorio, ma anche la sostenibilità economica della permanenza fuori casa. La domanda centrale è semplice: per quanto tempo una famiglia può permettersi di pagare due abitazioni, quando una delle due non è più abitabile?
Cosa cambia per gli sfollati: casa, mutuo e sostegni da chiarire
Il primo passaggio è distinguere ciò che è già accertato da ciò che deve ancora essere definito. Servono informazioni ufficiali sulla durata dell’inagibilità, sulle soluzioni abitative disponibili, sugli eventuali contributi per l’affitto e sulle procedure per chiedere una sospensione o una rimodulazione delle rate. Al momento, sulla base degli elementi disponibili, non risultano dettagli sufficienti per stabilire quali misure saranno applicate a ogni nucleo familiare.
Andranno inoltre chiariti i rapporti tra proprietari, istituti di credito, compagnie assicurative e amministrazioni. La responsabilità tecnica del crollo, le cause e gli eventuali interventi di ripristino sono profili distinti dalla necessità immediata di tutelare gli sfollati. Separare questi piani non significa rinviare le risposte: significa evitare che i cittadini restino sospesi tra una casa inutilizzabile e un nuovo affitto da pagare.
Una soluzione temporanea, se non accompagnata da tempi certi e sostegni concreti, rischia di trasformarsi in un’altra forma di precarietà. Ed è su questo che le istituzioni dovranno essere misurate: non soltanto sulla gestione dell’emergenza, ma sulla capacità di impedire che il costo della crisi ricada interamente sulle famiglie.