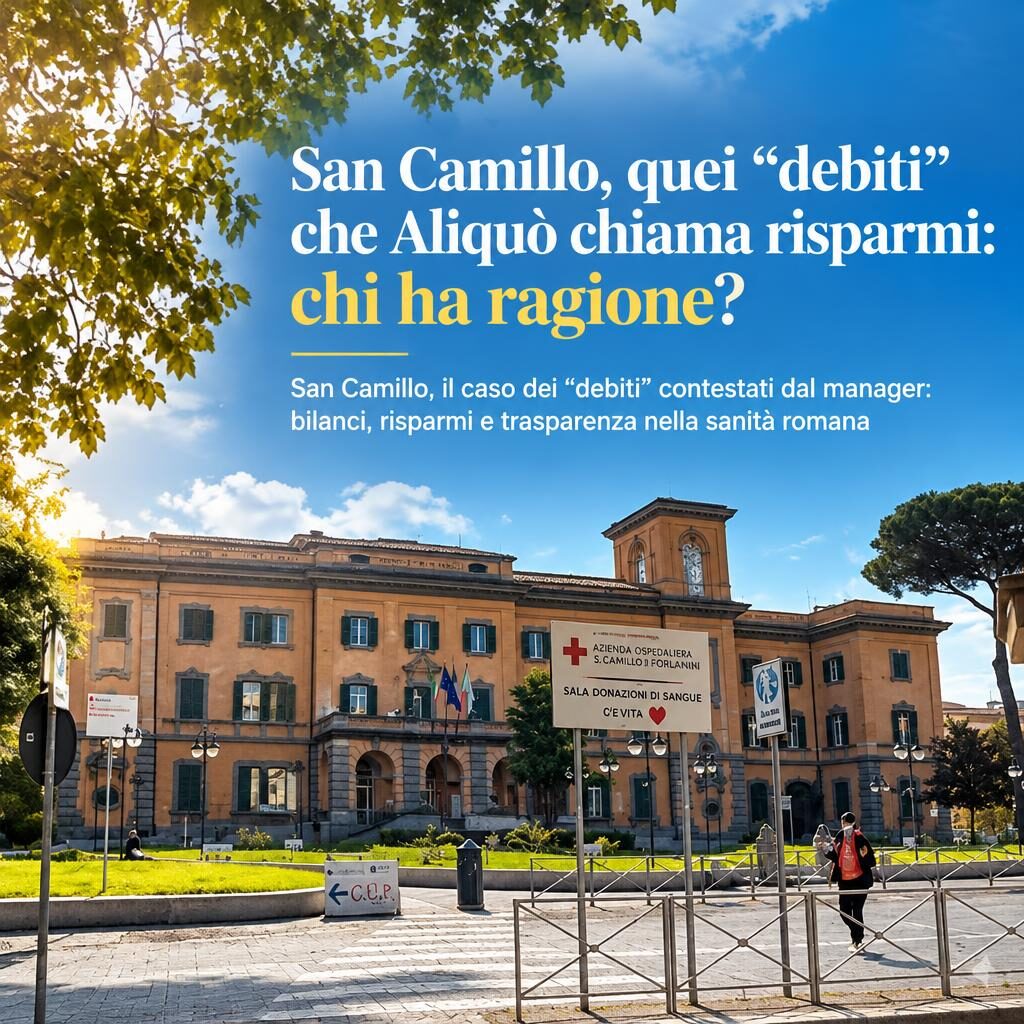
Debiti o risparmi? Nel caso del San Camillo la differenza non è una disputa lessicale: cambia il giudizio sui conti dell’ospedale e sulla gestione della sanità pubblica romana. Se una somma viene rinviata, coperta o riclassificata, il cittadino deve poter capire che cosa è realmente accaduto alle risorse.
Secondo quanto riportato da Roma Repubblica, il direttore generale Andrea Aliquò sostiene che le poste indicate come debiti siano in realtà risparmi o economie di gestione. La sua tesi si fonda anche sul sistema con cui la Regione coprirebbe le perdite delle aziende sanitarie: una lettura che, se confermata dai documenti contabili, descriverebbe un’azienda capace di investire, migliorare le prestazioni e contenere i costi.
Il punto, però, è proprio la verifica. Dire che una somma non costituisce un debito non basta: occorre chiarire a quale voce di bilancio si riferisca, quando sia maturata, chi debba sostenerla e se la copertura regionale sia già stata assegnata, soltanto prevista o ancora da liquidare.
“Quelli che sembrano debiti sono risparmi”, è la formula attribuita ad Aliquò. È una posizione netta, ma non risolve da sola il problema della trasparenza. Un risparmio effettivo dovrebbe emergere da minori costi a parità di servizi, da pagamenti regolari e da un miglioramento misurabile dell’attività. Un debito rinviato, invece, può apparire meno pesante oggi e tornare a gravare sui conti domani.
La distinzione è decisiva anche per valutare la responsabilità manageriale. Se le economie derivano da una gestione più efficiente, servono numeri comparabili: spesa, tempi di pagamento, investimenti, volumi delle prestazioni e qualità dell’assistenza. Se invece il risultato dipende soprattutto da trasferimenti regionali o da partite ancora da regolare, il quadro cambia e deve essere spiegato senza formule tecniche che rendano il bilancio incomprensibile.
Non è ancora possibile stabilire, sulla base delle informazioni disponibili, quale delle due letture descriva meglio la situazione del San Camillo. Il confronto dovrebbe partire dai bilanci approvati, dalle relazioni dei revisori, dalle delibere regionali di copertura e dall’andamento dei debiti verso fornitori. Senza questa documentazione, sia la parola “debito” sia la parola “risparmio” rischiano di diventare etichette utilizzate per sostenere una tesi.
Debiti o risparmi? Cosa verificare nei bilanci del San Camillo
Il primo controllo riguarda la natura delle somme contestate: sono obbligazioni già maturate, accantonamenti, perdite d’esercizio o economie ottenute rispetto a una previsione di spesa? Il secondo riguarda i tempi: una voce può non risultare immediatamente esigibile, ma restare comunque un impegno finanziario dell’azienda. Per questo il dato deve essere letto insieme alle scadenze e ai pagamenti effettivamente eseguiti.
Serve poi separare le risorse proprie dell’ospedale dalle coperture della Regione. Un trasferimento regionale può garantire equilibrio ai conti, ma non dimostra da solo che il servizio sia stato gestito con maggiore efficienza. Per misurare il risultato occorre verificare se agli investimenti e alle economie corrispondano prestazioni migliori, minori attese, forniture pagate nei tempi e maggiore continuità dell’assistenza.
Il controllo più credibile dovrebbe essere indipendente e leggibile: documenti accessibili, criteri contabili esplicitati, confronto tra preventivo e consuntivo e una spiegazione delle variazioni più rilevanti. Solo così si potrà capire se il San Camillo ha davvero liberato risorse per i pazienti o se una parte del problema è stata semplicemente spostata nel tempo. La domanda, alla fine, è semplice: chi deve poter verificare, oltre al manager, che quei debiti siano davvero risparmi?