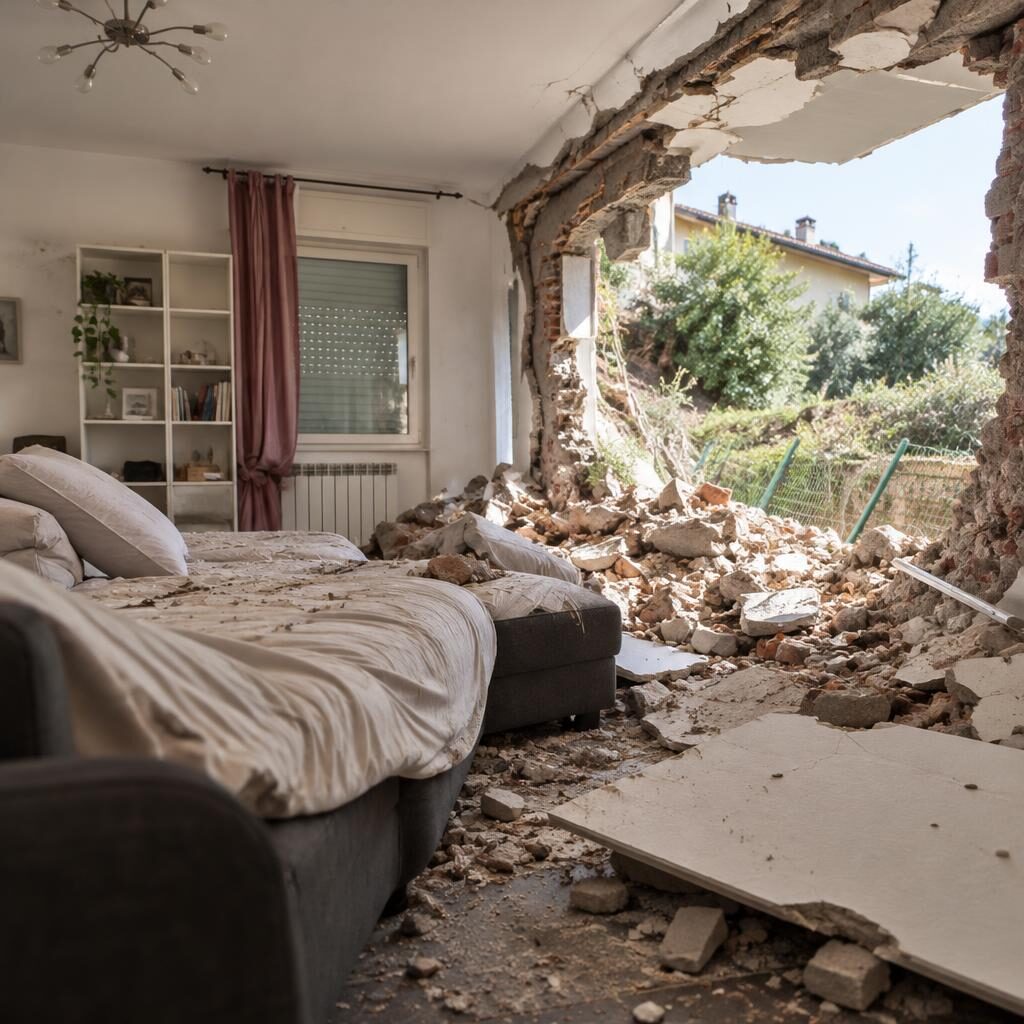
Una casa danneggiata, un mutuo ancora da pagare e un nuovo affitto già necessario per poter vivere. A Formello il crollo del costone non è soltanto un problema di sicurezza: per una residente rischia di trasformarsi in un’emergenza economica destinata a durare.
Secondo quanto riportato da Fanpage Roma, la donna ha raccontato di temere, da maggio 2027, il pagamento contemporaneo della rata del mutuo relativo all’abitazione danneggiata e del canone per un nuovo alloggio. «Rischio di pagare il mutuo della casa danneggiata e il nuovo affitto, non so come vivrò», è la sua denuncia.
La scadenza indicata dalla residente rende evidente il nodo che spesso emerge dopo un crollo o un’evacuazione: l’emergenza abitativa può proseguire ben oltre i primi giorni, mentre rate, contratti e obblighi finanziari non si fermano automaticamente. La dichiarazione della donna descrive una situazione personale che dovrà essere verificata e affrontata dagli enti competenti, ma pone una domanda concreta: chi sostiene i costi quando una famiglia non può più utilizzare la propria casa e non ha ancora una soluzione definitiva?
Il punto centrale resta la sicurezza dell’edificio e dell’area interessata dal cedimento. Prima di ogni rientro dovranno essere chiariti gli esiti delle verifiche tecniche, la stabilità della palazzina e la natura degli interventi necessari. Tempi, responsabilità e modalità di messa in sicurezza non possono rimanere indefiniti per chi è costretto a cercare un’altra abitazione.
In casi come questo, la risposta istituzionale non dovrebbe limitarsi all’ospitalità temporanea. Servono informazioni pubbliche e aggiornate, un coordinamento tra Comune, tecnici, proprietari, amministratori e altri enti coinvolti, oltre a indicazioni precise sulle eventuali misure di sostegno. Ogni passaggio va distinto: una cosa sono i fatti accertati, un’altra le valutazioni ancora in corso e un’altra ancora le richieste economiche delle persone colpite.
La vicenda di Formello mostra così una vulnerabilità spesso invisibile. Una famiglia può essere messa al sicuro nell’immediato, ma restare esposta sul piano finanziario per mesi o anni. Se la casa non è utilizzabile, il mutuo continua? Esistono sospensioni, rimborsi o contributi applicabili? Chi copre il nuovo affitto e fino a quando? Sono domande da chiarire con atti e risposte ufficiali, non da lasciare alla sola iniziativa degli sfollati.
Formello, tra sicurezza degli edifici e tutele per gli sfollati
Il territorio di Formello diventa il punto di osservazione di un problema più ampio: la distanza tra la gestione tecnica di un dissesto e la vita quotidiana delle persone coinvolte. La verifica della stabilità è indispensabile, ma altrettanto importante è comunicare un calendario credibile degli accertamenti, spiegando quali lavori siano necessari e quali siano le condizioni per il rientro o per una sistemazione alternativa.
Per gli sfollati, la tutela dovrebbe comprendere anche il periodo successivo alla prima emergenza. Una sistemazione provvisoria non risolve il problema se il proprietario continua a sostenere il debito sull’immobile danneggiato e, nello stesso tempo, deve pagare un canone altrove. La richiesta della residente non è quindi soltanto individuale: riguarda il modo in cui le istituzioni accompagnano le famiglie fino alla conclusione delle verifiche e degli interventi.
La domanda che resta aperta è semplice, ma decisiva: una persona può dirsi davvero tutelata se viene messa al sicuro, ma rischia di non riuscire più a sostenere i costi della propria vita?