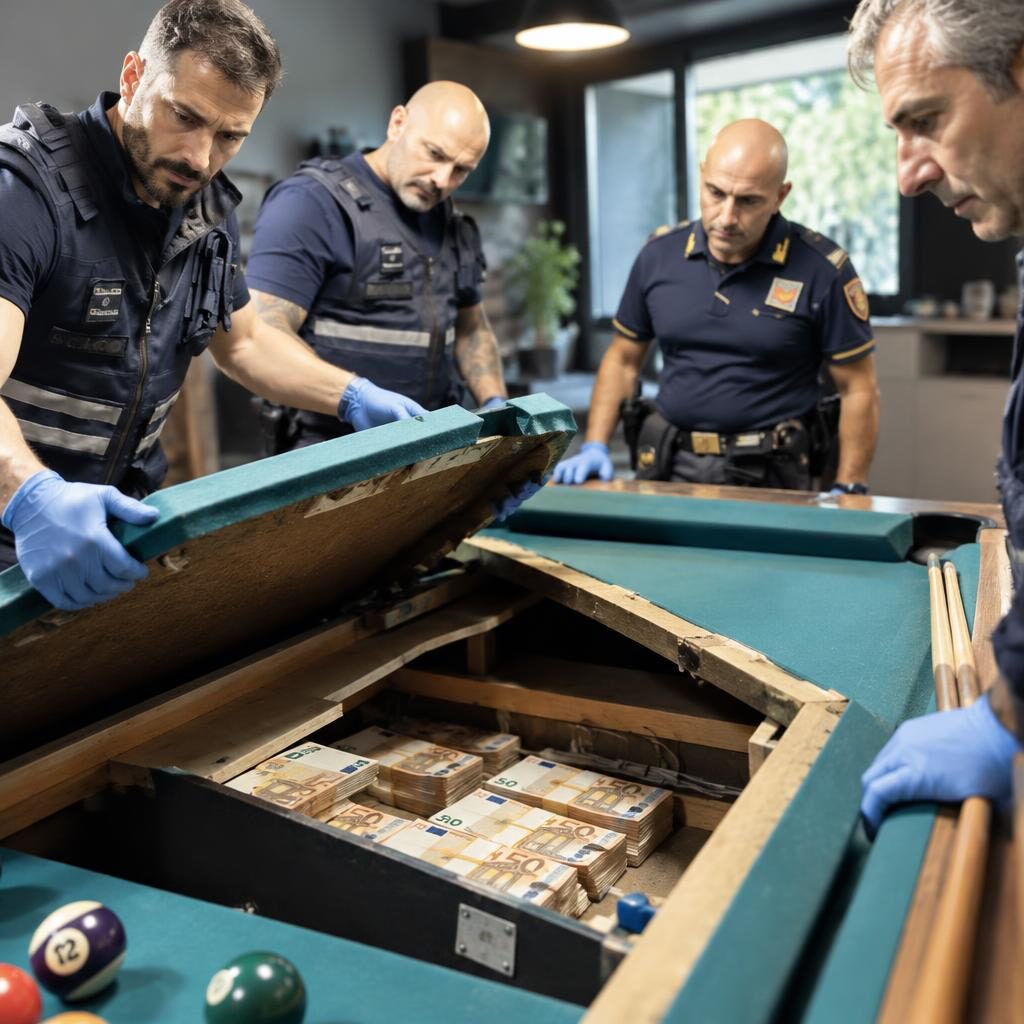
Il tavolo da biliardo nascondeva, secondo l’ipotesi investigativa, denaro e gioielli. Ma il dettaglio più vistoso rischia di oscurare il punto centrale: tra Roma e Latina la Guardia di finanza sta ricostruendo un presunto sistema di fatture false legato a un’evasione superiore ai 4 milioni di euro.
Secondo quanto riportato da Roma Repubblica, l’indagine ruota attorno a una frode fiscale che avrebbe utilizzato attività apparentemente ordinarie e movimentazioni difficili da leggere a un primo controllo. Il ritrovamento di soldi e preziosi all’interno di un tavolo da biliardo rappresenta l’elemento più singolare emerso finora, ma non equivale, da solo, alla prova dell’intero meccanismo contestato.
«Il tavolo da biliardo è il dettaglio che attira l’attenzione; le fatture false, se l’ipotesi sarà confermata, sono il cuore della vicenda». È qui che l’inchiesta porta il tema fuori dalla curiosità da cronaca: il valore da accertare non è soltanto quello dei beni nascosti, ma la rete economica che potrebbe aver consentito di schermare ricavi, trasferimenti e disponibilità finanziarie.
Al momento occorre tenere distinti i piani. L’esistenza dell’indagine e delle contestazioni fiscali è il dato di partenza; le responsabilità individuali, invece, dovranno essere verificate nelle sedi giudiziarie. Anche l’ammontare superiore ai 4 milioni di euro resta collegato alla ricostruzione investigativa e non può essere trasformato automaticamente in una condanna.
Il problema riguarda però un’intera area economica. Quando un’attività commerciale diventa, secondo l’accusa, un possibile passaggio per fatture false o denaro occultato, la vulnerabilità non è soltanto quella dei singoli controlli: è la capacità del territorio di distinguere l’impresa reale da una struttura usata per spostare valore e rendere opachi i flussi.
Come una frode fiscale può infiltrare l’economia ordinaria
In uno schema di fatture false, il documento contabile può servire a giustificare operazioni che gli investigatori ritengono inesistenti o gonfiate. Il meccanismo, in linea generale, può alterare i costi dichiarati, ridurre l’imponibile e creare passaggi finanziari tra società o attività collegate. Stabilire se questo sia accaduto anche nel caso tra Roma e Latina spetta agli accertamenti e al procedimento giudiziario.
La difficoltà dei controlli nasce proprio dall’apparenza di normalità: un esercizio commerciale, un acquisto, un contratto o una fattura possono non apparire anomali se osservati separatamente. Per questo le verifiche devono incrociare documenti, flussi bancari, rapporti societari e reale consistenza delle prestazioni. Il dettaglio dei gioielli nel biliardo colpisce, ma la domanda decisiva è un’altra: quanti passaggi economici devono essere ricostruiti prima di capire dove finiva il denaro?
La vicenda, dunque, non autorizza scorciatoie né generalizzazioni sulle imprese del Lazio. Chiede piuttosto di capire se i controlli riescano a intercettare per tempo le anomalie e se la risposta giudiziaria arrivi prima che un’attività apparentemente normale diventi una copertura finanziaria. Se le ipotesi saranno confermate, il caso potrebbe dire molto più del contenuto di un tavolo da biliardo: quanto è davvero trasparente l’economia quotidiana tra Roma e Latina?